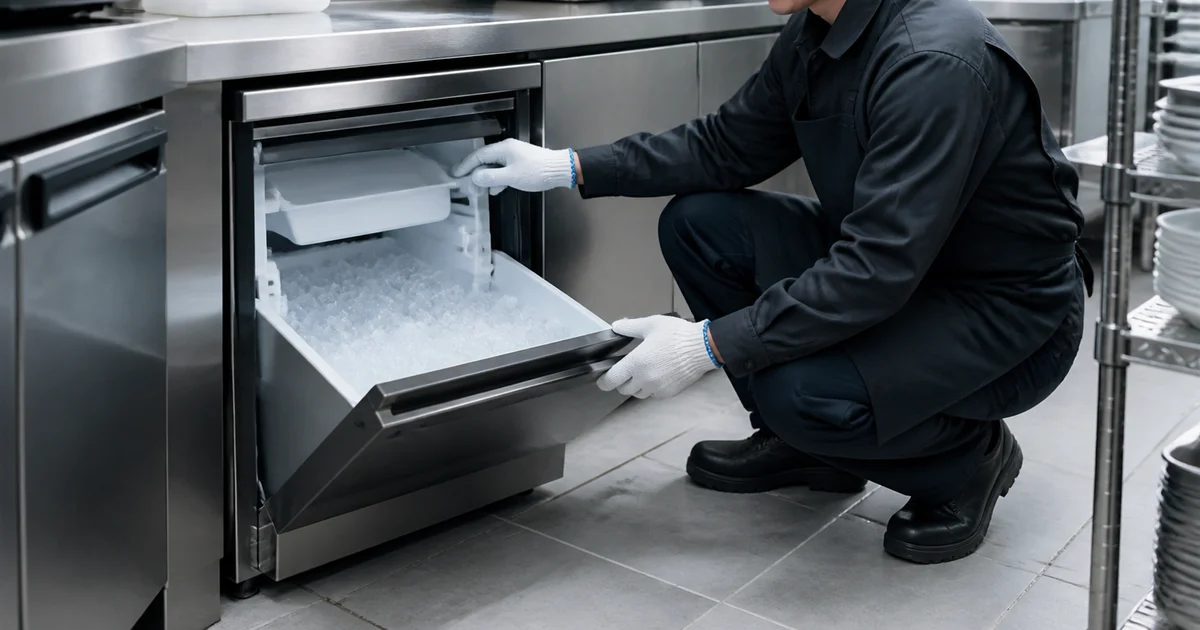
業務用製氷機の耐用年数は「6年」と説明されるのが通例です。ただし、国税庁の耐用年数表に「製氷機」という個別の行はありません。6年は、器具及び備品の「電気冷蔵庫、電気洗濯機その他これらに類する電気又はガス機器」に当てはめたときの年数で、機械及び装置の「飲食店業用設備」として一括計上していれば8年です。
そして、この年数は税務計算のための物差しにすぎません。実際に何年使えるかは水質や清掃頻度で大きく変わり、中古市場で値が付くかどうかは、耐用年数ではなく製造年月と製氷の状態で決まります。
この記事では、6年という数字の根拠と区分の考え方、中古で買った場合の計算、使い続ける場合の点検義務、寿命のサイン、そして買取に出せる年式の目安までを、省令と国税庁・環境省の一次情報にもとづいて整理します。
目次
製氷機の耐用年数は区分で変わる
製氷機の耐用年数は、器具及び備品として計上すれば「電気冷蔵庫、電気洗濯機その他これらに類する電気又はガス機器」の6年に当てはめる考え方が広く使われ、機械及び装置の「飲食店業用設備」として一括計上していれば8年です。どちらになるかは機器の性能ではなく、固定資産台帳での計上のしかたで決まります。
法定耐用年数とは、減価償却費の計算のために省令(減価償却資産の耐用年数等に関する省令)で定められた年数です。機器が壊れるまでの期間ではありません。
| 計上のしかた | 当てはめる細目 | 年数 |
|---|---|---|
| 器具及び備品として1台ずつ計上 | 電気冷蔵庫、電気洗濯機その他これらに類する電気又はガス機器 | 6年 |
| 機械及び装置として厨房設備を一括計上 | 飲食店業用設備 | 8年 |
| 飲食料品小売業(一括計上) | 飲食料品小売業用設備 | 9年 |
開業時に厨房一式を内装業者に発注してまとめて計上した店は8年側、途中で製氷機を1台買い足した店は6年側になっているのが典型です。自分の店がどちらかは、固定資産台帳の区分欄と取得時の請求書で確認できます。
台帳の区分が実態と合っていないと感じても、自分の判断で年数を変えて償却し直すのは避けてください。過年度の申告に影響するため、顧問税理士か所轄の税務署に相談する場面です。当サイトは税務の個別判断には踏み込みません。
参照:国税庁「耐用年数表」(2026年9月8日確認)
耐用年数表に「製氷機」の行はない
「製氷機は6年」と断定する前に知っておきたいのは、国税庁の耐用年数表(省令別表第一)に製氷機という個別の名称が載っていないことです。6年は「これらに類する電気又はガス機器」という包括的な細目に当てはめた読み方です。
まぎらわしい行もあります。表には「氷冷蔵庫、冷蔵ストッカー(電気式のものを除く)」=4年という細目がありますが、これは電気式を除くと明記されているため、電気で氷を作る業務用製氷機には使いません。名称の一部が似ているだけで飛びつかないでください。
| 表の細目 | 年数 | 製氷機との関係 |
|---|---|---|
| 電気冷蔵庫、電気洗濯機その他これらに類する電気又はガス機器 | 6年 | 製氷機を当てはめる読み方が広く使われている |
| 氷冷蔵庫、冷蔵ストッカー(電気式のものを除く) | 4年 | 電気式は除くと明記。電気式の製氷機には使わない |
| 飲食店業用設備(機械及び装置) | 8年 | 厨房設備を一括計上している場合はこちら |
個別名称がない機器の区分は、名称の似た行を探すのではなく、取得日・取得価額・導入の形(単体購入か一式工事か)・台帳の現在の区分をそろえて税理士か税務署に確認するのが確実です。フライヤーや食器洗浄機など、厨房には同じ事情の機器がほかにもあります。厨房機器全体の区分の引き方は厨房機器の耐用年数にまとめています。
参照:減価償却資産の耐用年数等に関する省令 別表第一(e-Gov法令検索・2026年9月8日確認)
法定耐用年数と寿命は別物
法定耐用年数とは税務計算のための年数であって、製氷機が使える年数ではありません。6年を過ぎた機器がすぐ壊れるわけではなく、環境しだいで6年より早く不調になる機器もあります。混同すると買い替え判断を誤ります。
| 見るもの | 法定耐用年数 | 実際の寿命 |
|---|---|---|
| 決め方 | 省令で一律に定められている | 水質・清掃頻度・設置環境で変わる |
| 目的 | 減価償却費の計算 | 氷を切らさないための保守・更新判断 |
| 過ぎたとき | 帳簿上の価値が備忘価額まで下がる | 使い続けられる。部品供給の終了が実質の期限 |
| 判断材料 | 取得日と資産区分 | 製氷量の低下・氷の欠け・水漏れ・異音 |
製氷機は水を扱う機器なので、劣化の主因は水回りに集まります。給水フィルターの目詰まり、水垢(スケール)の付着、凝縮器のほこりは、製氷量の低下や氷の白濁・欠けとして表に出てきます。フィルター清掃と庫内洗浄をどれだけ続けたかで、同じ型でも状態の差は大きく開きます。
「何年使えるか」はメーカーや解説記事でも幅があり、当サイトとして一律の年数は示しません。かわりに、製氷量が落ちた・氷が欠ける・水漏れが始まったという変化を記録しておくと、修理か入れ替えかの判断を履歴で裏付けられます。
製氷機は使い続ける限り点検が義務
冷媒にフロン類を使う業務用の製氷機はフロン排出抑制法の第一種特定製品にあたり、3か月に1回以上の簡易点検が義務です。耐用年数が過ぎているかどうかに関係なく、使い続ける限り続きます。
| 点検の種類 | 対象 | 頻度 |
|---|---|---|
| 簡易点検 | すべての第一種特定製品(業務用の冷凍冷蔵機器・エアコン) | 3か月に1回以上 |
| 定期点検 | 冷凍冷蔵機器で圧縮機電動機定格出力7.5kW以上 | 1年に1回以上 |
簡易点検は、日常的な温度の確認や外観検査など、専門資格がなくても実施できる内容です。点検と整備の記録は機器ごとに点検記録簿として残し、機器の廃棄等で冷媒の引渡しを完了した日から3年を経過するまで保存します。
この記録は法令対応のためだけではなく、手放すときに使用状況を示す材料にもなります。査定の場面で状態の説明がしやすくなり、義務を果たすことがそのまま資産価値の裏付けになります。廃棄する場合のフロン回収と給排水の後始末は製氷機の処分方法にまとめています。
参照:環境省「フロン排出抑制法ポータルサイト」(FAQ・2026年9月8日確認)
中古の製氷機は耐用年数を短くできる
中古で取得した製氷機は、法定耐用年数をそのまま使う必要がありません。国税庁が示す簡便法を使うと、経過した年数のぶん短い年数で償却できます。中古導入が資金繰りで有利になる理由の一つです。
| 状態 | 計算方法 |
|---|---|
| 法定耐用年数の全部を経過 | 法定耐用年数の20パーセントに相当する年数 |
| 一部を経過 | (法定耐用年数 − 経過年数)+ 経過年数の20パーセント |
| 端数の扱い | 1年未満の端数は切り捨て。2年に満たない場合は2年 |
6年に当てはめている場合で計算すると次のとおりです。
| 法定耐用年数 | 経過年数 | 計算 | 使う年数 |
|---|---|---|---|
| 6年 | 2年 | (6−2)+2×0.2=4.4 | 4年 |
| 6年 | 3年 | (6−3)+3×0.2=3.6 | 3年 |
| 6年 | 全部経過 | 6×0.2=1.2 | 2年 |
| 8年 | 4年 | (8−4)+4×0.2=4.8 | 4年 |
使えない場合もあります。その中古資産を事業に使うために支出した資本的支出が、取得価額の50パーセントを超える場合は簡便法を使えません。経過年数は本体の銘板シールに記載された製造年月から数えます。
売る側から見ると、この計算は「中古として評価される年数に限りがある」ことも意味します。買い手が短い年数で償却できるのは年式が新しいうちで、中古市場の評価もおおむね同じ方向に動きます。使っていない製氷機を倉庫で寝かせている間にも年式は進みます。
参照:国税庁「No.5404 中古資産の耐用年数」(2026年9月8日確認。国税庁の記載は令和7年4月1日現在法令等)
耐用年数を使わずに経費にできる金額
取得価額によっては、耐用年数で分割せずに処理できます。線引きは3段階です。小型の卓上タイプなら、中古を中心にこの範囲へ収まる機器もあります。
| 取得価額 | 処理 | 条件 |
|---|---|---|
| 10万円未満 | 全額をその年の必要経費にできる | 使用可能期間が1年未満のものも同じ扱い |
| 10万円以上20万円未満 | 一括償却資産として3年間で均等に経費にできる | 一括した取得価額の合計額の3分の1ずつ |
| 40万円未満 | 中小企業者等の少額減価償却資産の特例で全額を損金算入できる | 青色申告、常時使用する従業員400人以下(出資金等が1億円超の組合等は300人以下)、年間合計300万円まで |
この特例は令和8年度税制改正で拡充されました。令和8年4月1日以後に取得等をする資産から、対象となる取得価額が40万円未満(改正前は30万円未満)に引き上げられ、適用期限は3年延長されて令和11年3月31日までです。対象から常時使用する従業員が400人を超える法人が除かれ、年間合計300万円までという限度は変わりません(国税庁「令和8年度 法人税関係法令の改正の概要」・2026年9月14日確認)。国税庁のタックスアンサーNo.5408は令和7年4月1日現在の法令等にもとづく記載のため、改正前の30万円未満のままになっています。
取得価額には本体だけでなく、給排水の接続など事業に使うまでに要した費用が含まれます。本体価格だけで線を見ないでください。定額法・定率法の計算例と仕訳は厨房機器の減価償却で解説しています。
参照:国税庁「No.2100 減価償却のあらまし」/国税庁「No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例」(いずれも2026年9月8日確認)/国税庁「令和8年度 法人税関係法令の改正の概要(主な中小企業税制の見直し)」(2026年9月14日確認)
耐用年数を過ぎた製氷機の出口
償却が終わった製氷機の選択肢は、使い続ける・入れ替える・売却するの3つです。帳簿上の価値がほぼゼロでも、機器そのものの価値がゼロとは限りません。
| 選択肢 | 向いている状況 | 注意点 |
|---|---|---|
| 使い続ける | 製氷量に問題がなく、部品供給も残っている | 簡易点検と庫内洗浄を続け、修理費の推移を記録する |
| 入れ替える | 修理が増えた。製氷量が営業に足りなくなった | 旧機器の廃棄にはフロン類の回収が法律で義務付けられている |
| 売却する | 移転・閉店・入れ替えで不要になった | 動くうちに手放すほうが値は付きやすい |
判断材料として欠けがちなのが「今売ったらいくらか」です。売却で戻る額を知らないまま入れ替えを決めると、実質負担を高く見積もったまま先送りしがちです。査定は費用がかからないのが通常なので、検討段階で取っておくと判断が早くなります。
出口によって税務の後始末も変わります。売却すれば売却額と帳簿価額の差が売却益・売却損に、廃棄すれば残っている帳簿価額が除却損になります。金額が大きい機器を動かすときは、事前に顧問税理士へ伝えておくと決算で慌てずに済みます。
製氷機の買取は年式と状態で決まる
買取の目安は製造からおおむね7年以内で、正常に製氷することです。判断されるのは帳簿の取得日ではなく、本体の銘板シールに記載された製造年月です。ホシザキ製をはじめ流通量の多いメーカーは指名の需要があり、査定の話が速く進みます。
| 確認すること | 内容 |
|---|---|
| 製造年月 | 銘板シールで確認。おおむね7年以内が買取の土俵 |
| 製氷の状態 | 規定量の氷が正常にできるか。氷の欠け・白濁がないか |
| 水回りの状態 | 水垢(スケール)の付着は査定に響く。査定前に給水を止めて水抜きをしておく |
| メーカーと型番 | 銘板の型式で製氷能力が伝わる。写真1枚で概算が出る |
耐用年数と買取価格は連動しません。償却が終わっていても、流通する型で正常に動けば値が付きます。逆に帳簿に価値が残っていても、需要のない型や故障品は買取の土俵に乗りません。
査定の取り方は、銘板シールを型番と製造年月が写るように撮影し、製氷の状態をメモして、同じ情報を複数の業者に送って条件を並べる——この3手順で足ります。売れる条件の詳細と業者の選び方は製氷機の買取ページにまとめています。
製氷機の買い替え時期を決める材料
買い替えの時期は、耐用年数だけでも故障の回数だけでも決まりません。次の4つを並べて、売却で戻る額を差し引いた実質負担で考えると判断が早くなります。
| 並べるもの | 見る値 |
|---|---|
| 帳簿の状況 | 償却がいつ終わるか。残っている簿価はいくらか |
| 機器の状態 | 製氷量・氷の質・直近1年の修理回数と修理費の合計 |
| 部品の供給 | メーカーの補修部品保有期間が残っているか |
| 売却で戻る額 | 今の年式で買取査定を取った金額 |
製氷機は夏場に止まると営業への打撃が大きい機器です。完全に止まってから慌てて入れ替えると、機器の選定も搬入日程も足元を見られがちです。動くうちに査定を取り、値が付くうちに入れ替えるのが、費用面でも営業面でも安全な順番です。
閉店や移転で厨房機器とまとめて手放す場合は、製氷機単体ではなく店舗全体の段取りから考えます。時系列は閉店でやることの一覧、値の付き方の全体像は買取相場の決まり方、各社の対応品目と出張エリアは比較表で確認できます。
製氷機の耐用年数のよくある質問
製氷機の耐用年数は6年で合っていますか?
器具及び備品の「電気冷蔵庫、電気洗濯機その他これらに類する電気又はガス機器」に当てはめる場合は6年です。ただし耐用年数表に「製氷機」という個別の行はなく、厨房設備を機械及び装置の「飲食店業用設備」として一括計上していれば8年になります。固定資産台帳の区分を確認してください。
「氷冷蔵庫」の4年は製氷機に使えますか?
使えません。耐用年数表の「氷冷蔵庫、冷蔵ストッカー」(4年)は「電気式のものを除く」と明記されており、電気で氷を作る業務用製氷機は対象外です。名称が似ているだけで当てはめないでください。
中古で買った製氷機の耐用年数はどう計算しますか?
簡便法で短くできます。法定耐用年数の全部を経過した資産は法定耐用年数の20パーセント、一部経過なら「法定耐用年数から経過年数を引いた年数+経過年数の20パーセント」です。1年未満は切り捨て、2年に満たない場合は2年になります。資本的支出が取得価額の50パーセントを超えると使えません。
耐用年数が過ぎた製氷機は使い続けられますか?
使い続けられます。法定耐用年数は減価償却の計算期間であって使用期限ではありません。ただしフロン排出抑制法の簡易点検(3か月に1回以上)は使い続ける限り義務です。部品供給が終わると故障時に修理できなくなるため、更新時期は前もって計画してください。
耐用年数が過ぎた製氷機でも売れますか?
売れます。買取の基準は帳簿ではなく、銘板の製造年月・メーカー・製氷の状態です。目安は製造からおおむね7年以内で正常に製氷するもので、水垢の付着は査定に響くため、査定前に水抜きと清掃をしておくと有利です。
製氷機の寿命は何年ですか?
一律の年数は言えません。水質・清掃頻度・設置環境で大きく変わるためです。製氷量の低下、氷の欠けや白濁、水漏れ、異音が続くようなら劣化が進んだ合図です。修理費の推移と部品供給の残り期間を並べて、動くうちに更新か売却かを判断してください。
関連記事
この記事を書いた人
執筆・編集:厨房機器買取ナビ 編集部
飲食店の閉店・入れ替えで業務用の厨房機器を売るときの買取業者を、対応エリア・買取方法・得意な品目で比較しています。掲載している業者の情報は各社の公表情報、フロン排出抑制法など制度の内容は省庁の公表資料をもとに、確認した日付とあわせて記載しています。
最終更新:2026年9月4日